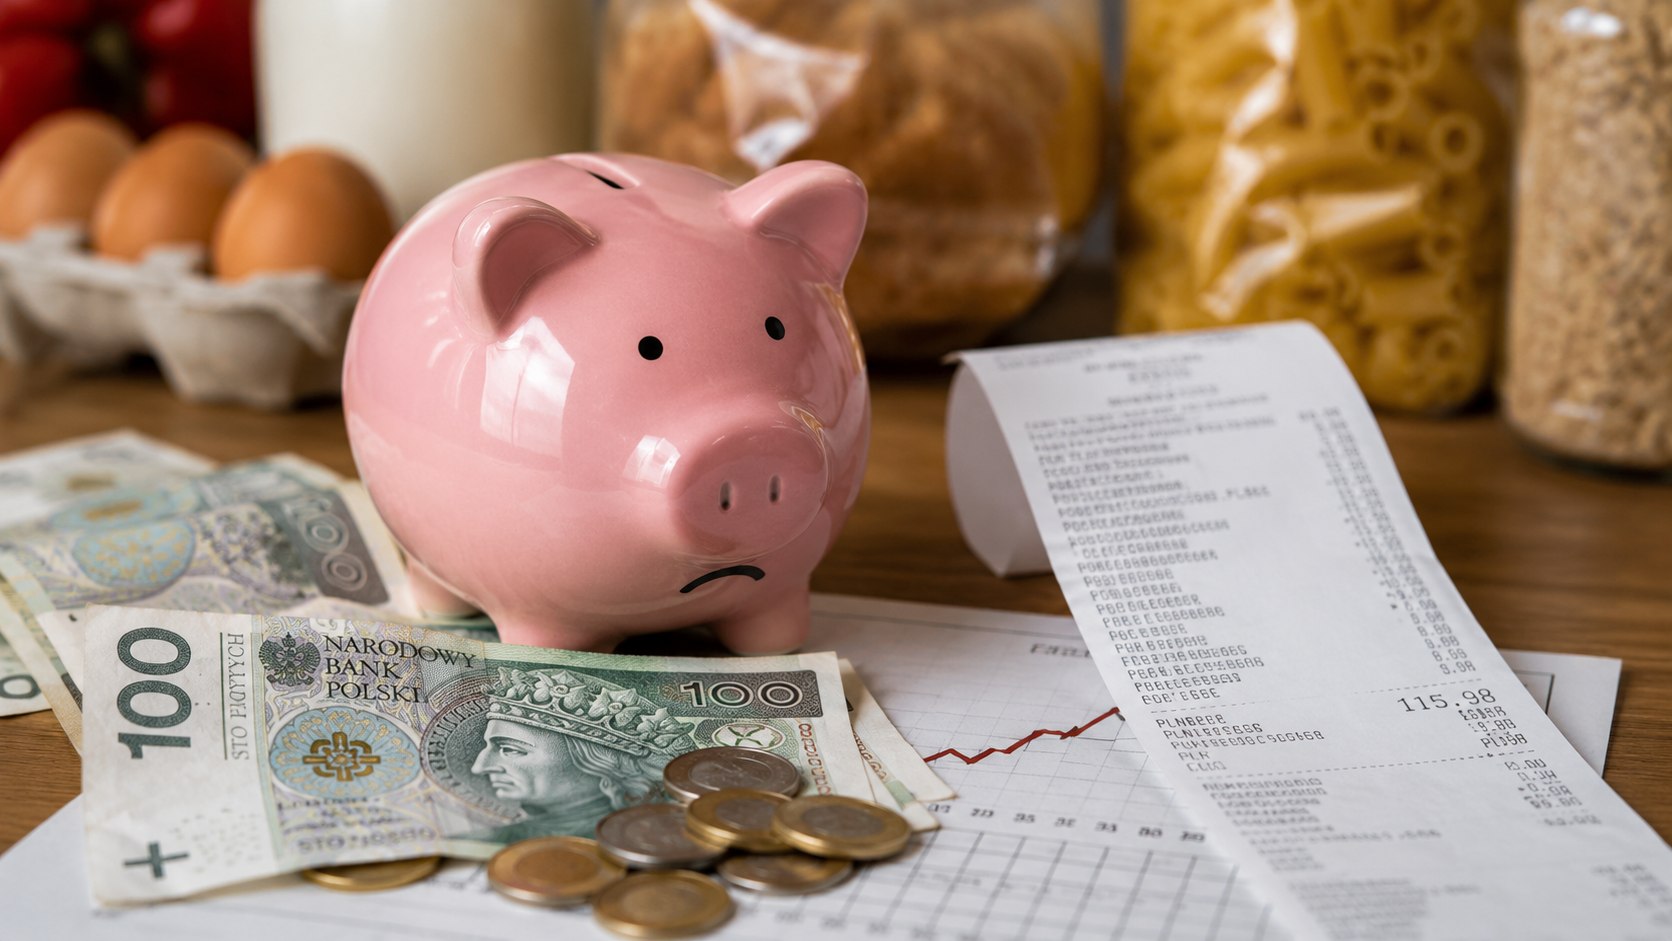
Inflacja oznacza trwały wzrost przeciętnego poziomu cen w gospodarce. Nie chodzi o to, że drożeje jeden produkt, sezonowo skacze cena truskawek albo chwilowo rośnie rachunek za paliwo. Problem zaczyna się wtedy, gdy drożeje szeroki koszyk dóbr i usług: żywność, energia, transport, czynsze, usługi, odzież, wyposażenie mieszkania i codzienne zakupy, informuje redakcja edoktorant.pl.
- Inflacja nie jest ceną jednego produktu
- Jak działa mechanizm wzrostu cen
- Jak mierzy się inflację i co naprawdę pokazuje CPI
- Wpływ inflacji na oszczędności
- Jak inflacja zmienia domowy budżet
- Jak ograniczać skutki inflacji w praktyce
- Inflacja a kredyty, długi i większe zakupy
- Najczęstsze błędy w reakcji na inflację
- FAQ
Dla gospodarstwa domowego inflacja jest mniej abstrakcyjna niż dla podręcznika ekonomii. Ta sama pensja pozwala kupić mniej, lokata z niskim oprocentowaniem może realnie tracić wartość, a budżet rodzinny wymaga częstszej korekty. Dlatego co to jest inflacja warto rozumieć nie tylko jako definicję, lecz jako mechanizm, który zmienia decyzje zakupowe, oszczędzanie i planowanie większych wydatków.
Inflacja nie jest ceną jednego produktu
Narodowy Bank Polski ujmuje inflację jako wzrost ogólnego poziomu cen w gospodarce, a Europejski Bank Centralny podkreśla, że inflacja występuje przy szerokim wzroście cen dóbr i usług, nie tylko pojedynczych pozycji. W praktyce znaczy to, że wzrost ceny chleba sam w sobie nie przesądza o inflacji. Znaczenie ma dopiero szerszy obraz: ile kosztuje cały koszyk zakupów i jak zmienia się jego wartość w czasie.
„Inflacja to wzrost ogólnego poziomu cen w gospodarce.” — Narodowy Bank Polski
Najczęściej używaną miarą jest wskaźnik cen towarów i usług konsumpcyjnych, czyli CPI. Główny Urząd Statystyczny oblicza go na podstawie badania cen na rynku detalicznym oraz badania budżetów gospodarstw domowych, które pomaga ustalić, jakie towary i usługi mają większą wagę w przeciętnych wydatkach. To dlatego silny wzrost cen żywności lub energii szybciej odbija się na odczuciach konsumentów niż podobny procentowo wzrost cen dóbr kupowanych rzadko.
Inflacja odczuwana w domu może być wyższa albo niższa niż oficjalny wskaźnik, bo każdy koszyk zakupów wygląda inaczej.
Jeżeli ktoś dużo jeździ samochodem, mocniej odczuje droższe paliwo. Rodzina wynajmująca mieszkanie silniej zauważy wzrost czynszu. Osoba mieszkająca we własnym lokalu, ogrzewanym tanim źródłem energii, może mieć inną inflację osobistą niż gospodarstwo z kredytem, dziećmi i dużym udziałem żywności w budżecie.
Jak działa mechanizm wzrostu cen
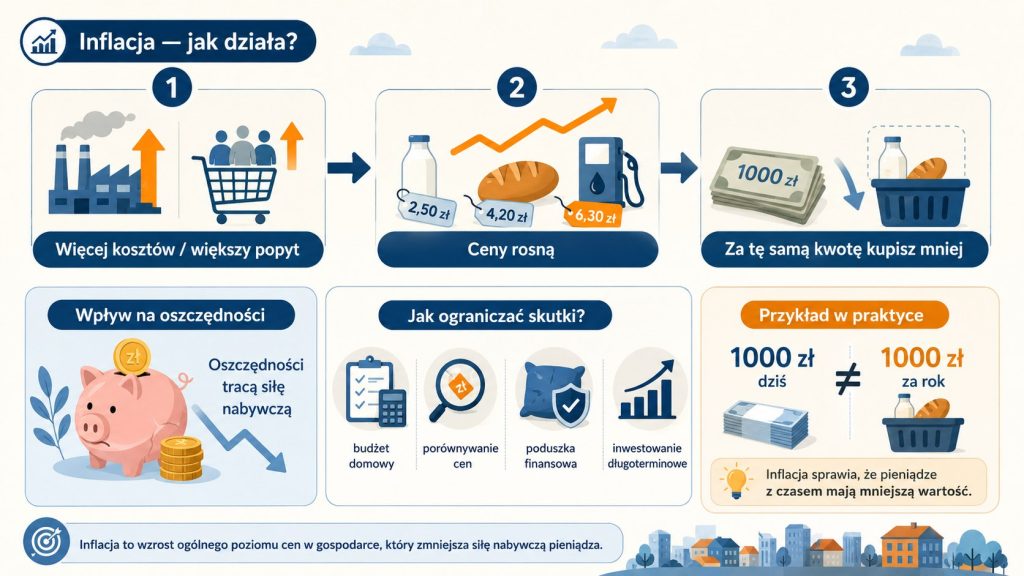
Mechanizm inflacji zwykle zaczyna się od jednego lub kilku impulsów. Może to być wzrost cen energii, zakłócenie dostaw, zwiększony popyt, szybki wzrost płac, słabsza waluta, wyższe podatki pośrednie albo oczekiwanie, że ceny dalej będą rosły. Sam impuls nie zawsze tworzy trwałą inflację. Trwałość pojawia się wtedy, gdy wzrost kosztów i cen zaczyna przechodzić przez kolejne sektory gospodarki.
Firma płaci więcej za prąd, transport, półprodukty i wynagrodzenia. Jeśli nie może pokryć tych kosztów z marży, podnosi ceny. Klienci płacą więcej, pracownicy żądają wyższych wynagrodzeń, a inne firmy aktualizują cenniki, przewidując dalszy wzrost kosztów. Tak powstaje spirala, która może utrwalać inflację nawet po wygaśnięciu pierwszego szoku.
Najczęściej mówi się o trzech źródłach wzrostu cen:
- inflacji popytowej, gdy konsumenci i firmy chcą kupować więcej, niż gospodarka jest w stanie dostarczyć;
- inflacji kosztowej, gdy rosną koszty produkcji, energii, pracy, importu lub finansowania;
- inflacji oczekiwań, gdy firmy i konsumenci zakładają dalsze podwyżki cen i zachowują się tak, jakby były nieuniknione.
Ten podział pomaga, ale w realnej gospodarce źródła często się mieszają. Droższa energia może podnieść koszty produkcji żywności, transportu i usług. Wyższe ceny żywności obniżają realne dochody, więc gospodarstwa domowe ograniczają inne wydatki. Jednocześnie pracownicy próbują odzyskać siłę nabywczą przez negocjacje płacowe.
Dlaczego nie wszystkie ceny rosną tak samo
Inflacja nie oznacza, że wszystko drożeje w identycznym tempie. Ceny paliw potrafią zmieniać się z tygodnia na tydzień, czynsze z opóźnieniem, a wynagrodzenia często dopiero po renegocjacji umów. Międzynarodowy Fundusz Walutowy zwraca uwagę, że ceny w gospodarce zmieniają się w różnym tempie, a część z nich reaguje wolniej ze względu na kontrakty i koszty dostosowania.
„Inflation is the rate of increase in prices over a given period of time.” — IMF
Z tego powodu oficjalna inflacja i codzienne doświadczenie konsumenta mogą się rozjeżdżać. Jeśli w danym miesiącu tanieje elektronika, ale drożeje żywność, energia i czynsz, statystyczny koszyk pokaże średnią. Domowy budżet pokaże presję tam, gdzie wydatki są obowiązkowe i trudno je szybko ograniczyć.
Jak mierzy się inflację i co naprawdę pokazuje CPI
CPI jest wskaźnikiem średnim. Nie mierzy dokładnie kosztów życia każdej osoby, lecz zmianę cen reprezentatywnego koszyka dóbr i usług. GUS wykorzystuje system wag, oparty na strukturze przeciętnych wydatków gospodarstw domowych, a wskaźniki niższego szczebla agreguje do wskaźnika ogółem.
To techniczny szczegół, ale ma praktyczne znaczenie. Produkt, który zajmuje większą część budżetu, silniej wpływa na inflację niż produkt kupowany sporadycznie. Dlatego ceny żywności, energii, najmu, transportu i usług podstawowych są dla konsumentów bardziej dotkliwe niż zmiany cen sprzętu kupowanego raz na kilka lat.
| Pojęcie | Co pokazuje | Do czego służy |
|---|---|---|
| CPI | zmianę cen koszyka konsumpcyjnego | główna miara inflacji konsumenckiej |
| Inflacja bazowa | trend po wyłączeniu części zmiennych cen | ocena trwalszej presji cenowej |
| Inflacja osobista | zmianę kosztów konkretnego gospodarstwa | planowanie domowego budżetu |
| Realna stopa zwrotu | zysk po odjęciu inflacji | ocena lokat, obligacji i inwestycji |
| Siła nabywcza | ile można kupić za tę samą kwotę | porównanie dochodów w czasie |
Europejski Bank Centralny podaje prosty przykład działania procentu składanego w cenach: przy rocznej inflacji rzędu 2% ogólny poziom cen po 10 latach wzrasta o ponad 20%. To pokazuje, dlaczego nawet umiarkowana inflacja ma znaczenie dla długoterminowych oszczędności.
Problemem nie jest wyłącznie wysoka inflacja w jednym roku, lecz kumulacja wzrostu cen przez wiele lat.
Przy inflacji 5% rocznie ceny nie rosną o 50% po dekadzie, lecz o około 63%, ponieważ każdy kolejny wzrost nalicza się od wyższej bazy. Przy inflacji 10% rocznie poziom cen po 10 latach rośnie o około 159%. Taka matematyka sprawia, że trzymanie gotówki bez oprocentowania staje się realną stratą, nawet gdy nominalna kwota na koncie się nie zmienia.
Wpływ inflacji na oszczędności
Wpływ inflacji na oszczędności jest prosty: inflacja obniża realną wartość pieniędzy, jeśli oprocentowanie po opodatkowaniu jest niższe niż wzrost cen. Konto oszczędnościowe z oprocentowaniem 3% przy inflacji 6% nie powiększa majątku w sensie realnym. Nominalnie saldo rośnie, ale za zgromadzone środki można kupić mniej.
Największy błąd polega na patrzeniu wyłącznie na kwotę nominalną. Oszczędności trzeba porównywać z cenami, nie tylko z poprzednim stanem konta. Jeśli ktoś miał 20 000 zł i po roku nadal ma 20 000 zł, przy inflacji 8% realna wartość tych pieniędzy spada do około 18 519 zł w cenach sprzed roku. Strata nie pojawia się jako ujemna pozycja w bankowości elektronicznej, ale pojawia się przy kasie, w rachunkach i przy większych zakupach.
„When inflation is low, stable and predictable, it helps people and businesses to better plan their savings, spending and investment.” — European Central Bank
Inflacja szczególnie mocno uderza w trzy grupy oszczędności. Pierwsza to gotówka i nieoprocentowane środki na rachunku bieżącym. Druga to lokaty, których oprocentowanie po podatku nie nadąża za inflacją. Trzecia to długoterminowe cele, których koszt rośnie szybciej niż odkładana kwota: wkład własny, remont, edukacja dziecka, wymiana auta lub poduszka finansowa.
Nominalnie więcej, realnie mniej
W gospodarce inflacyjnej wzrost wynagrodzenia nie zawsze oznacza poprawę sytuacji. Jeśli pensja rośnie o 7%, a ceny o 10%, realny dochód spada. Podobnie działa oprocentowanie oszczędności: 5% na lokacie wygląda lepiej niż 0%, ale przy inflacji 8% nadal oznacza ujemną realną stopę zwrotu.
Realną stopę zwrotu można szacować prostym wzorem:
- sprawdzić nominalne oprocentowanie produktu;
- odjąć podatek od zysków kapitałowych, jeśli występuje;
- porównać wynik z inflacją za ten sam okres;
- uwzględnić opłaty, prowizje i ryzyko;
- ocenić, czy środki muszą być dostępne natychmiast.
Dla pieniędzy krótkoterminowych najważniejsza jest płynność i bezpieczeństwo. Dla pieniędzy długoterminowych większe znaczenie ma ochrona realnej wartości. Mieszanie tych celów prowadzi do złych decyzji: awaryjna poduszka nie powinna być zamrożona w ryzykownym aktywie, a środki na emeryturę nie powinny przez lata leżeć bez oprocentowania.
Jak inflacja zmienia domowy budżet
Skutki inflacji są najmocniej widoczne w wydatkach obowiązkowych. Żywność, czynsz, energia, transport, leki, usługi medyczne i edukacja dzieci nie znikają z budżetu tylko dlatego, że wzrosły ceny. Gospodarstwa domowe najpierw tną wydatki elastyczne: restauracje, rozrywkę, odzież, wakacje, wyposażenie domu i subskrypcje.
Inflacja działa jak cichy podatek od braku kontroli nad budżetem. Im większy udział impulsywnych zakupów, nieużywanych usług i drogich nawyków, tym łatwiej tracić pieniądze bez zauważenia pojedynczej dużej decyzji. Nie chodzi o życie wyłącznie według arkusza kalkulacyjnego, lecz o wyłapanie miejsc, w których wzrost cen łączy się z automatyzmem zakupowym.
Najbardziej odporne budżety mają rezerwę, niskie koszty stałe i regularny przegląd wydatków.
Praktyczna analiza budżetu powinna rozdzielać koszty na trzy grupy:
- obowiązkowe: mieszkanie, żywność podstawowa, energia, transport do pracy, raty, leki;
- ważne, ale elastyczne: edukacja, zdrowie prywatne, remonty, sprzęt, ubrania;
- uznaniowe: restauracje, rozrywka, hobby, subskrypcje, zakupy impulsywne.
Takie rozdzielenie pokazuje, gdzie można działać bez obniżania bezpieczeństwa rodziny. Cięcie leków lub ubezpieczenia może być pozorną oszczędnością. Rezygnacja z trzech nieużywanych subskrypcji, negocjacja abonamentu i zmiana koszyka zakupów często daje efekt bez dużego kosztu życiowego.
Jak ograniczać skutki inflacji w praktyce
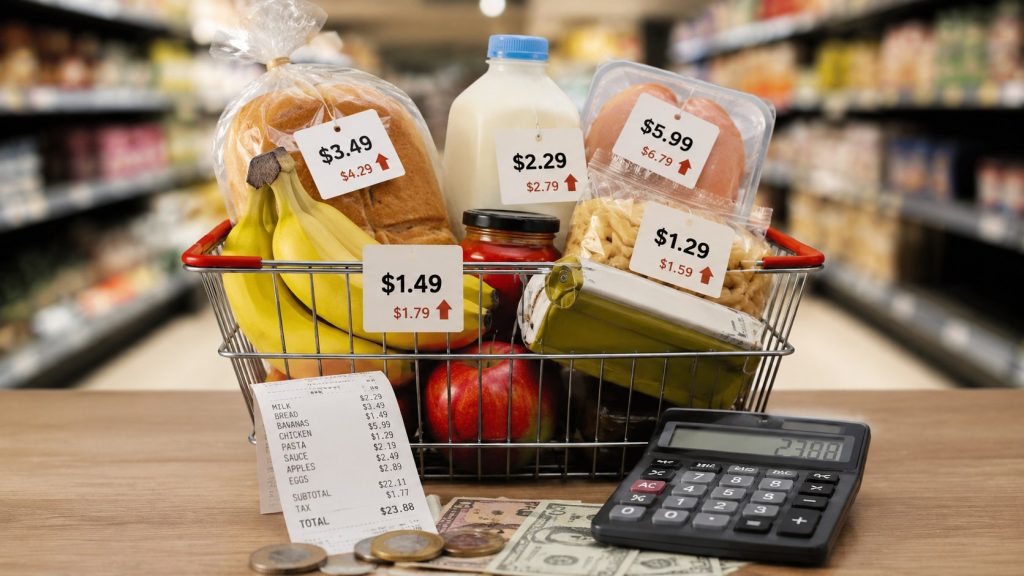
Jak ograniczać skutki inflacji w budżecie domowym? Najpierw trzeba przestać traktować inflację jako zjawisko, na które odpowiada się jedną decyzją. Ochrona przed inflacją to zestaw małych działań: kontrola kosztów stałych, lepsze oprocentowanie gotówki, dywersyfikacja oszczędności, wzrost dochodów i rozsądne planowanie zakupów.
Pierwszy krok to audyt wydatków z ostatnich trzech miesięcy. Nie chodzi o deklaracje, lecz o historię transakcji. Dopiero wtedy widać, ile kosztuje żywność, transport, aplikacje, raty, dostawy jedzenia, kawa na mieście, opłaty bankowe i zakupy „przy okazji”. Inflacja wzmacnia konsekwencje drobnych przecieków, bo każdy z nich odbywa się przy wyższych cenach.
Drugi krok to zabezpieczenie płynności. Poduszka finansowa powinna pokrywać co najmniej kilka miesięcy podstawowych wydatków, ale nie musi w całości leżeć na nieoprocentowanym koncie. Część może być na rachunku oszczędnościowym, część na krótkich depozytach, część w instrumentach o niskim ryzyku i szybkim dostępie. Decyzja zależy od stabilności dochodów, liczby osób na utrzymaniu i zobowiązań.
Trzeci krok to praca nad dochodami. Wysoka inflacja premiuje osoby, które potrafią aktualizować stawki, negocjować wynagrodzenie, rozwijać kompetencje lub tworzyć dodatkowe źródła przychodu. Same cięcia mają limit. Po ograniczeniu zbędnych wydatków dalsza poprawa sytuacji wymaga zwykle większego dochodu albo lepszej struktury majątku.
Lista działań dla gospodarstwa domowego
- porównać oprocentowanie kont, lokat i obligacji z inflacją oraz podatkiem;
- oddzielić pieniądze na wydatki miesięczne od oszczędności długoterminowych;
- ograniczyć koszty stałe, które odnawiają się automatycznie;
- planować większe zakupy z wyprzedzeniem, ale unikać kupowania „na zapas” bez potrzeby;
- negocjować umowy: internet, telefon, ubezpieczenia, najem, usługi cykliczne;
- zwiększać udział dochodów, które mogą rosnąć wraz z rynkiem;
- dywersyfikować oszczędności zamiast trzymać całość w jednym produkcie.
Nie każda metoda ochrony przed inflacją pasuje do każdego celu. Środki na rachunek za trzy tygodnie nie powinny trafiać do instrumentu o dużej zmienności. Pieniądze odkładane na 15 lat nie powinny być oceniane tak samo jak fundusz awaryjny. Horyzont czasowy jest jednym z najważniejszych filtrów decyzji finansowej.
Inflacja a kredyty, długi i większe zakupy
Inflacja inaczej działa na oszczędzających, a inaczej na zadłużonych. Przy kredycie o stałym oprocentowaniu wysoka inflacja może obniżać realną wartość długu, jeśli dochody rosną razem z cenami. Przy kredycie o zmiennym oprocentowaniu sytuacja jest bardziej ryzykowna, bo bank centralny może podnosić stopy procentowe, a rata rośnie szybciej niż pensja.
NBP prowadzi politykę pieniężną w ramach celu inflacyjnego 2,5% z symetrycznym przedziałem odchyleń ±1 punkt procentowy w średnim okresie. W strefie euro EBC definiuje swój cel jako 2% inflacji w średnim okresie. Te poziomy nie oznaczają obietnicy stałych cen, lecz próbę utrzymania wzrostu cen na niskim, przewidywalnym poziomie.
Decyzje o dużych zakupach w okresie inflacji wymagają chłodnej kalkulacji. Przyspieszenie zakupu ma sens tylko wtedy, gdy produkt jest rzeczywiście potrzebny, cena prawdopodobnie wzrośnie, a finansowanie nie zjada korzyści. Kupowanie drogiego sprzętu na kredyt tylko dlatego, że „wszystko drożeje”, często zamienia inflacyjny lęk w trwałe zobowiązanie.
| Decyzja | Kiedy może mieć sens | Kiedy jest ryzykowna |
|---|---|---|
| wcześniejszy zakup | produkt jest potrzebny, a środki są dostępne | zakup wynika z paniki |
| kredyt stałoprocentowy | rata mieści się w budżecie przy gorszym scenariuszu | dochód jest niestabilny |
| lokata | cel jest krótki, liczy się bezpieczeństwo | oprocentowanie mocno przegrywa z inflacją |
| inwestowanie | horyzont jest długi, portfel zdywersyfikowany | pieniądze mogą być potrzebne nagle |
| zapasy | dotyczą produktów trwałych i używanych regularnie | prowadzą do marnowania żywności lub gotówki |
Inflacja nie usprawiedliwia każdej decyzji zakupowej; często najlepszą ochroną jest brak pochopnego zobowiązania.
Najczęstsze błędy w reakcji na inflację
Pierwszy błąd to trzymanie całych oszczędności w gotówce. Gotówka daje poczucie kontroli, ale przy wysokiej inflacji szybko traci siłę nabywczą. Rozsądna rezerwa jest potrzebna, jednak nadwyżki powinny pracować zgodnie z horyzontem i tolerancją ryzyka.
Drugi błąd to pogoń za najwyższym oprocentowaniem bez czytania warunków. Promocyjna lokata może obejmować tylko nowe środki, krótki okres, niski limit albo wymóg dodatkowego produktu. Oprocentowanie nominalne nie wystarczy do oceny opłacalności.
Trzeci błąd to inwestowanie pieniędzy potrzebnych w krótkim terminie. Inflacja skłania do szukania wyższych stóp zwrotu, ale rynek akcji, fundusze, waluty czy surowce mogą spadać dokładnie wtedy, gdy środki będą potrzebne. Ochrona przed inflacją nie może niszczyć płynności.
Czwarty błąd to ignorowanie własnych dochodów. Domowy budżet można ciąć tylko do pewnego poziomu. W dłuższym okresie skuteczniejsza bywa zmiana pracy, negocjacja stawki, podniesienie kwalifikacji, dodatkowe zlecenia albo uporządkowanie działalności gospodarczej.
Piąty błąd to mylenie inflacji z jednorazową drożyzną. Jeżeli jeden produkt drożeje, można znaleźć zamiennik. Jeżeli rośnie cały koszyk, potrzebna jest zmiana systemu: budżetowania, oszczędzania, zakupów, zadłużenia i planowania dochodów.
FAQ
Co to jest inflacja w prostych słowach?
Inflacja to wzrost ogólnego poziomu cen, przez który za tę samą kwotę można kupić mniej niż wcześniej. Nie oznacza pojedynczej podwyżki ceny, lecz szerszy wzrost kosztów dóbr i usług w gospodarce.
Czy inflacja zawsze jest zła?
Niska i przewidywalna inflacja może ułatwiać planowanie gospodarcze, dlatego banki centralne zwykle nie dążą do zerowego wzrostu cen. Problemem jest inflacja wysoka, zmienna albo trudna do przewidzenia, bo utrudnia oszczędzanie, inwestowanie i ustalanie wynagrodzeń.
Jak inflacja wpływa na oszczędności?
Inflacja obniża realną wartość oszczędności, jeśli oprocentowanie po podatku jest niższe niż wzrost cen. Kwota na koncie może rosnąć nominalnie, ale jej siła nabywcza spada.
Jak chronić pieniądze przed inflacją?
Podstawą jest poduszka finansowa, kontrola kosztów stałych, porównywanie realnego oprocentowania, dywersyfikacja oszczędności i dopasowanie produktów finansowych do celu. Inaczej zarządza się pieniędzmi na najbliższe rachunki, inaczej środkami na emeryturę.
Dlaczego moja inflacja jest inna niż oficjalna?
Oficjalny CPI pokazuje zmianę cen przeciętnego koszyka, a nie konkretnego gospodarstwa domowego. Osoba wydająca dużo na paliwo, najem lub żywność może odczuwać wyższą inflację niż ktoś, kto ma inne wydatki.
Czy warto robić zapasy podczas inflacji?
Zapasy mają sens tylko przy produktach trwałych, regularnie używanych i kupionych w dobrej cenie. Nadmierne zakupy zamrażają gotówkę, zwiększają ryzyko marnowania produktów i mogą pogorszyć płynność budżetu.
Więcej przydatnych informacji znajdą Państwo na naszej stronie. Polecamy także przeczytać: Finanse studenta w Polsce w 2026 roku — stypendia, konto bankowe i oszczędzanie na co dzień