poniedziałek, paź 5, 2026
Akademia Życia
Szukaj
  • Dom
  • Dom i Wnętrza
    Dom i WnętrzaPokaż więcej
    Kończysz najem i chcesz odzyskać kaucję? Zobacz, jak odzyskać kaucję po zakończeniu najmu w 2026 roku i uniknąć problemów.
    Jak odzyskać kaucję po zakończeniu najmu w 2026 roku — co zrobić, by odzyskać pieniądze
    26 sierpnia 2026
    Zastanawiasz się nad akademikiem? Zobacz plusy i minusy życia w akademiku w 2026 roku i sprawdź, czego się spodziewać.
    Życie w akademiku w 2026 roku — plusy, minusy i czego się spodziewać
    26 sierpnia 2026
    Bałagan w studenckim mieszkaniu? Zobacz, jak dbać o porządek w wynajmowanym mieszkaniu w 2026 roku i ogarnąć sprzątanie z głową.
    Jak dbać o porządek w wynajmowanym mieszkaniu w 2026 roku — sprzątanie i organizacja dla studenta
    25 sierpnia 2026
    Akademik rządzi się swoimi zasadami. Zobacz, co warto wiedzieć o regulaminie akademika w 2026 roku, by uniknąć kłopotów.
    Regulamin akademika w 2026 roku — co warto wiedzieć przed zamieszkaniem
    25 sierpnia 2026
    Mieszkanie z kimś bywa trudne. Zobacz, jak rozwiązywać konflikty ze współlokatorem w 2026 roku i zgodnie dzielić wspólną przestrzeń.
    Jak rozwiązywać konflikty ze współlokatorem w 2026 roku — zasady zgodnego mieszkania razem
    24 sierpnia 2026
  • Finanse i Poradniki
    Finanse i PoradnikiPokaż więcej
    Dobre finanse zaczynają się od nawyków. Zobacz, jak zbudować zdrowe nawyki finansowe na studiach w 2026 roku i zadbać o przyszłość.
    Jak zbudować zdrowe nawyki finansowe na studiach w 2026 roku — fundament dobrych finansów na przyszłość
    29 sierpnia 2026
    Pieniądze znikają na drobne zakupy? Zobacz, jak mądrze robić zakupy i unikać impulsywnych wydatków na studiach w 2026 roku.
    Jak mądrze robić zakupy i unikać impulsywnych wydatków w 2026 roku — świadome decyzje studenta
    29 sierpnia 2026
    Zakupy spożywcze pochłaniają budżet? Zobacz, jak taniej i mądrze robić zakupy spożywcze na studiach w 2026 roku, jedząc różnorodnie.
    Jak zaoszczędzić na zakupach spożywczych na studiach w 2026 roku — taniej, mądrze i bez wyrzeczeń
    28 sierpnia 2026
    Jaka umowa przy studenckiej pracy? Zobacz, czym różni się umowa zlecenie od umowy o pracę dla studenta w 2026 roku i na co zwrócić uwagę.
    Umowa zlecenie a umowa o pracę dla studenta w 2026 roku — czym się różnią i co wybrać
    28 sierpnia 2026
    Długi potrafią przytłoczyć. Zobacz, jak unikać zadłużenia na studiach w 2026 roku i zdrowo podchodzić do pieniędzy oraz pożyczek.
    Jak unikać zadłużenia na studiach w 2026 roku — zdrowe podejście do pieniędzy i długów
    27 sierpnia 2026
  • Kariera i Rozwój
    Kariera i RozwójPokaż więcej
    Praca i studia naraz to wyzwanie. Zobacz, jak pogodzić pracę ze studiami w 2026 roku, zachować równowagę i nie zaniedbać nauki.
    Jak pogodzić pracę ze studiami w 2026 roku — równowaga między zarabianiem a nauką
    3 września 2026
    Nie wiesz, dokąd zmierzasz zawodowo? Zobacz, jak zaplanować ścieżkę kariery na studiach w 2026 roku i świadomie budować przyszłość.
    Jak zaplanować ścieżkę kariery na studiach w 2026 roku — świadome budowanie zawodowej przyszłości
    3 września 2026
    Chcesz rozwijać umiejętności? Zobacz, jak korzystać z kursów i rozwoju osobistego jako student w 2026 roku, by zyskać przewagę.
    Rozwój osobisty i kursy dla studenta w 2026 roku — jak rozwijać umiejętności i kompetencje
    2 września 2026
    Kontakty otwierają drzwi do kariery. Zobacz, jak budować sieć kontaktów zawodowych na studiach w 2026 roku i nawiązywać wartościowe relacje.
    Jak budować sieć kontaktów zawodowych na studiach w 2026 roku — networking, który otwiera drzwi
    2 września 2026
    Marzysz o elastycznej pracy? Zobacz, jak znaleźć i wykonywać pracę zdalną jako student w 2026 roku i pogodzić ją z nauką.
    Praca zdalna dla studenta w 2026 roku — jak łączyć zarabianie z nauką na odległość
    1 września 2026
  • Lifestyle i Hobby
    Lifestyle i HobbyPokaż więcej
    Chcesz zacząć fotografować? Zobacz, jak rozpocząć przygodę z fotografią jako student w 2026 roku, nawet bez drogiego sprzętu.
    Fotografia dla początkujących studentów w 2026 roku — jak zacząć przygodę ze zdjęciami
    9 września 2026
    Kochasz muzykę? Zobacz, jak rozwijać muzykę jako hobby na studiach w 2026 roku — od słuchania i odkrywania po granie.
    Muzyka jako hobby dla studenta w 2026 roku — słuchanie, granie i odkrywanie dźwięków
    8 września 2026
    Brakuje czasu na książki? Zobacz, jak czytać więcej na studiach w 2026 roku dla przyjemności i wpleść czytanie w codzienność.
    Jak czytać więcej na studiach w 2026 roku — czytanie dla przyjemności mimo napiętego planu
    11 sierpnia 2026
    Szukasz pomysłu na wieczór ze znajomymi? Zobacz, jakie gry planszowe sprawdzą się u studentów w 2026 roku i jak zorganizować planszówki.
    Gry planszowe dla studentów w 2026 roku — jak urządzić udane wieczory ze znajomymi
    11 sierpnia 2026
    Nauka pochłania cały czas? Zobacz, jak zorganizować czas wolny na studiach w 2026 roku i zachować równowagę między obowiązkami a relaksem.
    Jak zorganizować czas wolny na studiach w 2026 roku — równowaga między nauką a relaksem
    10 sierpnia 2026
  • Nauka i Edukacja
    Nauka i EdukacjaPokaż więcej
    Umysł czy mózg? Poznaj dwie pokrewne dziedziny i kampanię „Kierunek Edukacja” z okazji 25-lecia WSKZ
    30 września 2026
    Stresuje Cię egzamin ustny? Zobacz, jak przygotować się do egzaminu ustnego w 2026 roku i odpowiadać pewnie oraz rzeczowo.
    Jak przygotować się do egzaminu ustnego w 2026 roku — pewność siebie i dobra odpowiedź
    7 września 2026
    Czeka Cię prezentacja? Zobacz, jak przygotować dobrą prezentację na studiach w 2026 roku i pewnie wystąpić przed grupą.
    Jak przygotować prezentację na studiach w 2026 roku — skuteczne wystąpienie krok po kroku
    7 września 2026
    Szukasz wiarygodnych źródeł do pracy? Zobacz, jak korzystać z biblioteki i źródeł naukowych w 2026 roku i znaleźć rzetelne materiały.
    Jak korzystać z biblioteki i źródeł naukowych w 2026 roku — fundament dobrej pracy naukowej
    5 września 2026
    Cytowanie i plagiat to ważne kwestie w pracach. Zobacz, jak poprawnie cytować źródła i unikać plagiatu w 2026 roku.
    Jak cytować źródła i unikać plagiatu w 2026 roku — rzetelność w pracach studenckich
    5 września 2026
  • Relacje i Randki
    Relacje i RandkiPokaż więcej
    Bliska osoba przeżywa trudny czas? Zobacz, jak wspierać bliskich w trudnych chwilach w 2026 roku z troską i uważnością.
    Jak wspierać bliskich w trudnych chwilach w 2026 roku — bądź obok, gdy potrzebują
    21 września 2026
    Studia zmieniają relacje z rodziną. Zobacz, jak dbać o relacje rodzinne na studiach w 2026 roku i utrzymać bliskość z bliskimi.
    Jak dbać o relacje rodzinne na studiach w 2026 roku — bliskość z rodziną mimo zmian
    21 września 2026
    Chcesz poznać nowych ludzi poza uczelnią? Zobacz, jak poszerzyć krąg znajomych jako student w 2026 roku i nawiązać nowe relacje.
    Jak poznawać ludzi poza uczelnią w 2026 roku — poszerz swój krąg znajomych
    19 września 2026
    Dzieli Cię od bliskich dystans? Zobacz, jak dbać o relacje na odległość w 2026 roku i utrzymać bliskość mimo odległości.
    Jak dbać o relacje na odległość w 2026 roku — bliskość mimo dystansu
    19 września 2026
    Konflikty zdarzają się w każdej relacji. Zobacz, jak rozwiązywać je w 2026 roku spokojnie i bez niszczenia więzi.
    Jak rozwiązywać konflikty w relacjach w 2026 roku — spory bez niszczenia więzi
    18 września 2026
  • Sport i Rekreacja
    Sport i RekreacjaPokaż więcej
    Trudno Ci wytrwać w aktywności? Zobacz, jak utrzymać motywację do sportu na studiach w 2026 roku i ćwiczyć regularnie.
    Jak utrzymać motywację do sportu na studiach w 2026 roku — sposoby na regularność
    17 września 2026
    Szukasz łatwej aktywności? Zobacz, jak nordic walking i spacery pomagają studentowi w 2026 roku zadbać o ruch i samopoczucie.
    Nordic walking i spacery dla studenta w 2026 roku — łatwy sposób na ruch i relaks
    16 września 2026
    Myślisz o sztukach walki? Zobacz, jak zacząć trenować sztuki walki jako student w 2026 roku — bezpiecznie i z korzyścią dla ciała.
    Sztuki walki dla studenta w 2026 roku — jak zacząć trenować i co to daje
    16 września 2026
    Ciekawi Cię wspinaczka? Zobacz, jak zacząć wspinaczkę jako początkujący student w 2026 roku — bezpiecznie i z przyjemnością.
    Wspinaczka dla początkujących studentów w 2026 roku — jak zacząć przygodę ze ścianą
    15 września 2026
    Chcesz zacząć pływać? Zobacz, jak rozpocząć przygodę z pływaniem jako student w 2026 roku — zdrowo, bezpiecznie i z przyjemnością.
    Pływanie dla studenta w 2026 roku — jak zacząć i czerpać radość z wody
    15 września 2026
  • Zdrowie i Wellbeing
    Zdrowie i WellbeingPokaż więcej
    Pocenie pod wpływem emocji
    Pocenie pod wpływem emocji – dlaczego powstaje i jak ograniczyć ten problem
    21 września 2026
    Warto być przygotowanym. Zobacz, dlaczego podstawowa wiedza o pierwszej pomocy i apteczka przydają się studentowi w 2026 roku.
    Pierwsza pomoc i apteczka studenta w 2026 roku — podstawowa wiedza i przygotowanie
    14 września 2026
    Chcesz lepiej dbać o siebie? Zobacz, jak budować zdrowe nawyki na studiach w 2026 roku i zadbać o ciało oraz samopoczucie.
    Zdrowe nawyki na studiach w 2026 roku — jak zadbać o siebie na co dzień
    14 września 2026
    Pijesz za mało wody? Zobacz, jak dbać o nawodnienie na studiach w 2026 roku i wspierać samopoczucie oraz koncentrację.
    Jak dbać o nawodnienie na studiach w 2026 roku — prosty nawyk dla lepszego samopoczucia
    12 września 2026
    Sen wpływa na wszystko. Zobacz, jak zadbać o zdrowy sen na co dzień w 2026 roku i poprawić samopoczucie oraz koncentrację.
    Jak zadbać o zdrowy sen na co dzień w 2026 roku — fundament dobrego samopoczucia studenta
    12 września 2026
Czytanie: Jak nie wpaść w długi i jak z nich wyjść: plan spłaty oraz negocjacje z wierzycielem krok po kroku
Udostępnij
Zmiana rozmiaru czcionkiAą
Akademia ŻyciaAkademia Życia
Szukaj
  • Dom
  • Dom i Wnętrza
  • Finanse i Poradniki
  • Kariera i Rozwój
  • Lifestyle i Hobby
  • Nauka i Edukacja
  • Relacje i Randki
  • Sport i Rekreacja
  • Zdrowie i Wellbeing
Podążaj za nami
Finanse i Poradniki

Jak nie wpaść w długi i jak z nich wyjść: plan spłaty oraz negocjacje z wierzycielem krok po kroku

2 lipca 2026
12 Odczyt
Udostępnij
Jak nie wpaść w długi i jak z nich wyjść: jak unikać zadłużenia, plan spłaty i negocjacje z wierzycielem.

Długi rzadko zaczynają się od jednej dużej decyzji. Częściej rosną z kilku rat, limitu na karcie, odroczonych płatności, chwilówki na „kilka dni” i braku prostego arkusza, który pokazuje, ile pieniędzy realnie zostaje po stałych kosztach, informuje redakcja edoktorant.pl.

Zawartość
  • Gdzie zaczyna się zadłużenie, którego już nie widać
  • Jak unikać zadłużenia bez fikcyjnego budżetu
  • Jak wyjść z długów, gdy zaległości już są
  • Plan spłaty: metoda lawiny i metoda kuli śnieżnej
    • Kiedy wybrać metodę lawiny
    • Kiedy działa kula śnieżna
  • Negocjacje z wierzycielem bez pustych obietnic
  • Czego nie robić, gdy pojawia się windykacja
  • Upadłość konsumencka jako ostatni etap
  • FAQ
    • Jak szybko sprawdzić, czy zadłużenie jest już niebezpieczne?
    • Czy konsolidacja zawsze pomaga wyjść z długów?
    • Czy warto rozmawiać z wierzycielem przed opóźnieniem?
    • Które długi spłacać najpierw?
    • Kiedy rozważyć upadłość konsumencką?

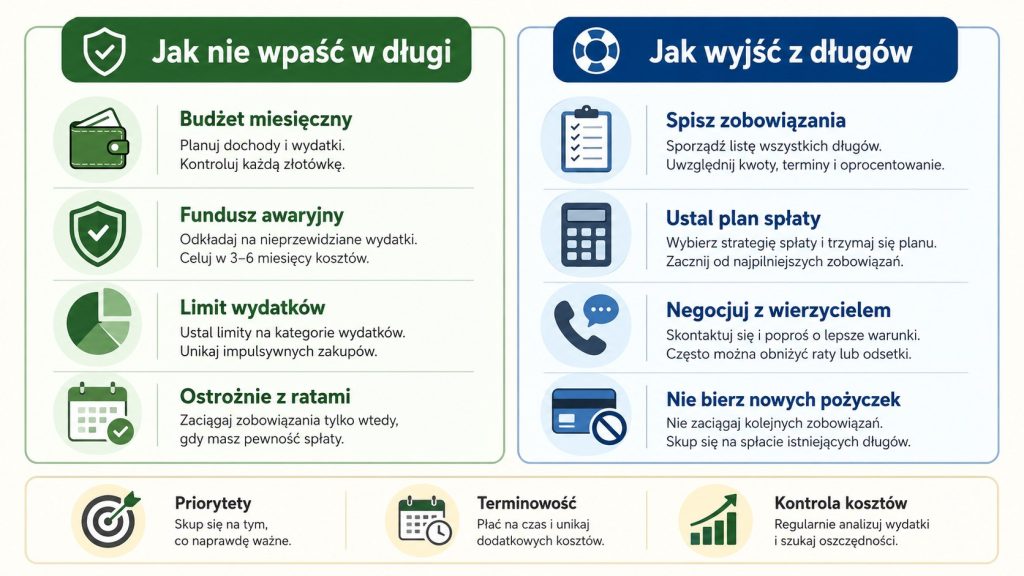
Jak nie wpaść w długi to przede wszystkim pytanie o system kontroli, nie o silną wolę. UOKiK ostrzega przy zakupach z odroczoną płatnością, że im więcej takich transakcji i im dłuższe terminy, tym łatwiej „przekroczyć czerwoną linię spirali zadłużenia”. W kampanii urząd przypomina też prostą zasadę: „Kup teraz, zapłać później” to kredyt.

Gdzie zaczyna się zadłużenie, którego już nie widać

Pierwszy sygnał ostrzegawczy pojawia się wtedy, gdy bieżące wydatki zaczynają zależeć od kolejnego limitu. Nie chodzi jeszcze o komornika ani windykację. Chodzi o moment, w którym pensja przestaje zamykać miesiąc, a rachunki są przesuwane, rozbijane albo opłacane z nowych zobowiązań.

Najgroźniejszy dług to ten, który przez kilka miesięcy wygląda jak zwykła elastyczność budżetu.

Mechanizm jest przewidywalny. Rata kredytu gotówkowego nie boli, dopóki jest jedna. Limit odnawia się automatycznie, więc nie wygląda jak pożyczka. Odroczona płatność przesuwa koszt na kolejny miesiąc, ale nie usuwa go z budżetu. Gdy takich elementów robi się pięć lub sześć, domowy budżet przestaje być planem, a staje się kolejką terminów.

„Możesz pochopnie zaciągnąć wiele zobowiązań i nie zauważyć, kiedy przekroczysz czerwoną linię spirali zadłużenia” — ostrzega UOKiK w materiałach o odroczonych płatnościach.

Najprostszy test bezpieczeństwa ma trzy liczby: dochód netto, stałe koszty życia i suma rat. Jeżeli raty oraz minimalne spłaty przekraczają 30–40% dochodu netto, budżet jest wrażliwy na każdą awarię, chorobę, podwyżkę czynszu albo utratę premii. Przy 50% sytuacja zwykle wymaga natychmiastowego cięcia kosztów i kontaktu z wierzycielami.

Jak unikać zadłużenia bez fikcyjnego budżetu

Unikanie zadłużenia nie polega na zakazie każdego kredytu. Kredyt hipoteczny, sprzęt na raty albo pożyczka na leczenie mogą mieć sens, jeśli miesięczna rata mieści się w budżecie także po wzroście kosztów życia. Problem zaczyna się wtedy, gdy kredyt finansuje codzienne wydatki: jedzenie, paliwo, ubrania, wakacje, prezenty i zaległe rachunki.

W praktyce działa prosty filtr przed podpisaniem umowy:

  • czy rata zmieści się w budżecie po opłaceniu czynszu, mediów, jedzenia i transportu;
  • czy po spłacie zostanie choć mała rezerwa;
  • czy całkowity koszt kredytu jest jasny przed podpisaniem;
  • czy umowa nie wymaga rolowania długu po kilku tygodniach;
  • czy zakup nadal miałby sens po 48 godzinach namysłu.

Odroczona płatność powinna być traktowana jak rata, nawet gdy aplikacja pokazuje ją jako wygodną metodę płatności. Limit na karcie kredytowej też nie jest dodatkowym dochodem. To pieniądz banku, za który później trzeba zapłacić zgodnie z tabelą opłat i oprocentowania.

Budżet domowy nie musi być elegancki; musi być prawdziwy.

Zachowanie przed długiemZachowanie po wejściu w długi
planowanie wydatków przed wypłatągaszenie najpilniejszych terminów
odkładanie rezerwy nawet w małej kwociefinansowanie braków kolejnym limitem
porównanie całkowitego kosztu kredytupatrzenie tylko na wysokość raty
jedna rata po pełnym sprawdzeniu budżetukilka drobnych zobowiązań bez wspólnej listy
kontakt z bankiem przed opóźnieniemunikanie telefonów i pism

Jak wyjść z długów, gdy zaległości już są

Jak wyjść z długów: najpierw trzeba zatrzymać powiększanie salda. Nowy kredyt na spłatę starych zobowiązań ma sens tylko wtedy, gdy obniża miesięczne obciążenie, porządkuje terminy i nie dodaje kosztów, których dłużnik nie rozumie. Konsolidacja bez zmiany wydatków często tylko wydłuża problem.

Pierwszym krokiem jest spis wszystkich zobowiązań. Lista powinna obejmować banki, firmy pożyczkowe, karty kredytowe, zakupy odroczone, zaległy czynsz, media, podatki, mandaty, alimenty i prywatne pożyczki. Obok każdej pozycji trzeba wpisać saldo, ratę, termin, oprocentowanie, koszty opóźnienia oraz etap sprawy: normalna spłata, opóźnienie, windykacja, sąd, komornik.

Najpierw chroni się koszty życia: mieszkanie, prąd, ogrzewanie, jedzenie, leki i dojazd do pracy. Bez tego plan spłaty przestaje działać po kilku tygodniach. Dopiero później układa się kolejność wierzycieli.

  1. Zatrzymać nowe zobowiązania i usunąć zapisane karty z aplikacji zakupowych.
  2. Spisać pełną listę długów z datami i kosztami.
  3. Oddzielić długi pilne od mniej pilnych.
  4. Ustalić realną kwotę miesięcznej spłaty.
  5. Wysłać propozycje ugody do wierzycieli.
  6. Potwierdzać wszystkie ustalenia pisemnie.
  7. Co miesiąc aktualizować tabelę zadłużenia.
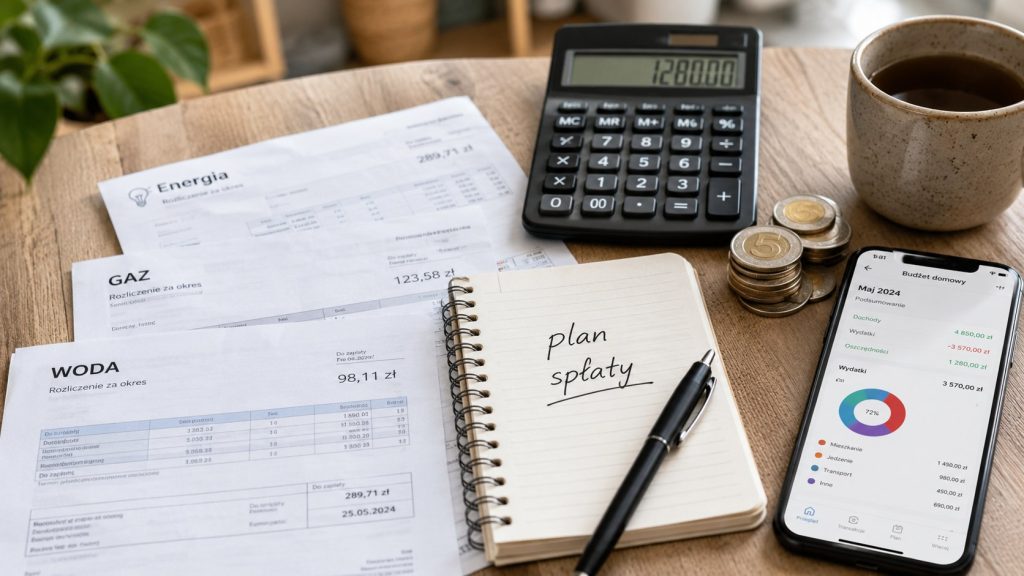
Jak nie wpaść w długi i jak z nich wyjść: plan spłaty oraz negocjacje z wierzycielem krok po kroku

Plan spłaty długów nie może opierać się na najlepszym możliwym miesiącu. Jeżeli ktoś zakłada, że przez rok nie zachoruje, nie będzie naprawiał auta i nie zapłaci żadnego wyższego rachunku, plan jest zbyt napięty. Bezpieczniejsza jest niższa rata, ale płacona regularnie.

Plan spłaty: metoda lawiny i metoda kuli śnieżnej

Dwie najczęściej stosowane metody różnią się psychologią i matematyką. Metoda lawiny zakłada spłatę najpierw najdroższych zobowiązań, czyli tych z najwyższym oprocentowaniem i kosztami opóźnienia. Metoda kuli śnieżnej zaczyna od najmniejszych długów, żeby szybko zamykać kolejne pozycje i odzyskać kontrolę.

Kiedy wybrać metodę lawiny

Metoda lawiny jest rozsądna, gdy najdroższy dług rośnie szybko: karta kredytowa, chwilówka, pożyczka z wysokimi kosztami pozaodsetkowymi. Każda nadpłata zmniejsza odsetki w kolejnych miesiącach. Wymaga jednak dyscypliny, bo największy dług może znikać powoli.

Kiedy działa kula śnieżna

Kula śnieżna sprawdza się, gdy lista zobowiązań paraliżuje. Zamknięcie dwóch małych długów w pierwszych miesiącach daje widoczny efekt i zmniejsza liczbę telefonów, SMS-ów oraz terminów. Matematycznie nie zawsze jest najtańsza, ale bywa skuteczniejsza dla osób, które wcześniej nie utrzymywały planu dłużej niż kilka tygodni.

Najlepsza metoda spłaty to ta, która zmniejsza saldo i nie rozpada się po pierwszym gorszym miesiącu.

Ustawa o kredycie konsumenckim przewiduje też ważne prawo przy wcześniejszej spłacie. UOKiK przypomina, że konsument, który spłaci pożyczkę lub kredyt konsumencki przed terminem, ma prawo odzyskać część pobranych opłat proporcjonalnie do skróconego okresu umowy.

„W przypadku spłaty całości kredytu przed terminem określonym w umowie, całkowity koszt kredytu ulega obniżeniu” — brzmi art. 49 ustawy o kredycie konsumenckim przywoływany przez UOKiK.
Jak nie wpaść w długi i jak z nich wyjść: plan spłaty oraz negocjacje z wierzycielem krok po kroku

Negocjacje z wierzycielem bez pustych obietnic

Negocjacje z wierzycielem zaczynają się od konkretów: ile wynosi dług, ile można płacić miesięcznie, od kiedy i pod jakim warunkiem. Wierzyciel rzadko przyjmuje ogólne deklaracje, że „sytuacja się poprawi”. Lepsza jest krótka propozycja: stała rata, termin pierwszej wpłaty, prośba o zawieszenie działań windykacyjnych i potwierdzenie ugody na piśmie.

Nie należy ukrywać problemu do momentu wypowiedzenia umowy. W bankach możliwa bywa restrukturyzacja zadłużenia, w tym czasowe zawieszenie spłaty, obniżenie raty, wydłużenie okresu kredytowania lub inne rozwiązanie zależne od umowy i oceny sytuacji klienta. UOKiK opisuje takie narzędzia przy problemach ze spłatą zobowiązań mieszkaniowych.

Dobra wiadomość do wierzyciela powinna zawierać pięć elementów:

  • numer umowy albo sprawy;
  • krótkie wyjaśnienie przyczyny opóźnienia;
  • aktualną kwotę możliwej miesięcznej spłaty;
  • datę pierwszej wpłaty;
  • prośbę o pisemne potwierdzenie warunków.

Nie wolno proponować raty, której nie da się utrzymać. Złamana ugoda osłabia pozycję w kolejnych rozmowach. Jeżeli budżet pozwala na 500 zł miesięcznie, propozycja 900 zł tylko po to, żeby zatrzymać windykację, zwykle kończy się drugim kryzysem.

Czego nie robić, gdy pojawia się windykacja

Windykacja nie jest komornikiem. Firma windykacyjna może kontaktować się w sprawie długu, proponować spłatę, wysyłać wezwania i negocjować ugodę, ale egzekucję prowadzi komornik na podstawie tytułu wykonawczego. Ta różnica ma znaczenie, bo część osób reaguje paniką już na pierwszy SMS.

Najgorsze decyzje przy zadłużeniu to:

  1. branie chwilówki na spłatę raty bez planu na kolejny miesiąc;
  2. ignorowanie korespondencji z sądu;
  3. podpisywanie ugody bez sprawdzenia salda i kosztów;
  4. wpłacanie drobnych kwot przypadkowym wierzycielom bez priorytetów;
  5. ukrywanie dochodu albo majątku przed formalnym postępowaniem.

Pismo z sądu wymaga reakcji w terminie, nawet gdy dług wydaje się oczywisty.

Jeżeli dług trafił do sądu, trzeba sprawdzić, czy kwota jest prawidłowa, czy roszczenie nie jest przedawnione i czy wierzyciel ma dokumenty. Przy większych kwotach rozsądna jest konsultacja z prawnikiem, miejskim lub powiatowym rzecznikiem konsumentów albo organizacją udzielającą bezpłatnej pomocy prawnej.

Upadłość konsumencka jako ostatni etap

Upadłość konsumencka nie jest sposobem na wygodne anulowanie rachunków. To formalne postępowanie dla osoby niewypłacalnej, która nie jest w stanie regulować wymagalnych zobowiązań. Ministerstwo Sprawiedliwości udostępnia formularze dla konsumentów oraz praktyczny poradnik dotyczący upadłości konsumenckiej i układu konsumenckiego.

„Jeżeli do powstania niewypłacalności doszło bez Twojej winy lub nieumyślnie, podstawowy okres realizacji planu spłaty wierzycieli wynosi 3 lata” — podaje rządowy materiał o upadłości konsumenckiej.

Ten krok ma konsekwencje: syndyk, postępowanie przed sądem, możliwa sprzedaż majątku, plan spłaty wierzycieli albo inne rozstrzygnięcie zależne od sytuacji dłużnika. Dla części osób to jedyna realna droga wyjścia z wieloletniego zadłużenia. Dla innych lepszy będzie układ z wierzycielami, restrukturyzacja albo sprzedaż części majątku przed eskalacją kosztów.

FAQ

Jak szybko sprawdzić, czy zadłużenie jest już niebezpieczne?

Niebezpieczny poziom zaczyna się wtedy, gdy raty, limity i minimalne spłaty zabierają większość nadwyżki po kosztach życia. Jeżeli bez nowego kredytu nie da się zamknąć miesiąca, problem jest już aktywny.

Czy konsolidacja zawsze pomaga wyjść z długów?

Nie. Konsolidacja pomaga tylko wtedy, gdy obniża miesięczne obciążenie, porządkuje terminy i nie zwiększa całkowitego kosztu w sposób, którego dłużnik nie akceptuje. Bez zmiany wydatków konsolidacja może jedynie odsunąć kryzys.

Czy warto rozmawiać z wierzycielem przed opóźnieniem?

Tak, bo wcześniejszy kontakt daje więcej opcji: zmianę harmonogramu, czasową ulgę, ugodę albo restrukturyzację. Po wypowiedzeniu umowy rozmowa nadal jest możliwa, ale pozycja dłużnika zwykle jest słabsza.

Które długi spłacać najpierw?

Najpierw trzeba zabezpieczyć mieszkanie, media, jedzenie, leczenie i dojazd do pracy. Potem priorytet mają długi najdroższe, zagrożone sądem albo takie, które mogą szybko podnieść koszty.

Kiedy rozważyć upadłość konsumencką?

Gdy realny plan spłaty nie zamyka się nawet po cięciu kosztów, sprzedaży zbędnych rzeczy i rozmowach z wierzycielami. Upadłość wymaga dokumentów, pełnego obrazu majątku i świadomości skutków postępowania.

Więcej przydatnych informacji znajdą Państwo na naszej stronie. Polecamy także przeczytać: Co to jest inflacja? Mechanizm wzrostu cen, wpływ na oszczędności i sposoby ochrony budżetu rodziny
OZNACZONE:długifinansefinanse osobistespłata długówzadłużenie
Udostępnij
Facebook Pinterest Whatsapp Whatsapp LinkedIn Telegram Email Copy Link Print

Nowe publikacje

Umysł czy mózg? Poznaj dwie pokrewne dziedziny i kampanię „Kierunek Edukacja” z okazji 25-lecia WSKZ

Nauka i Edukacja
5 października 2026
Bliska osoba przeżywa trudny czas? Zobacz, jak wspierać bliskich w trudnych chwilach w 2026 roku z troską i uważnością.

Jak wspierać bliskich w trudnych chwilach w 2026 roku — bądź obok, gdy potrzebują

Bliska osoba przeżywa trudny czas? Zobacz, jak wspierać bliskich w trudnych chwilach w 2026 roku…

22 lipca 2026
Pocenie pod wpływem emocji

Pocenie pod wpływem emocji – dlaczego powstaje i jak ograniczyć ten problem

Ciało reaguje nieoczekiwanie w momentach gwałtownego napięcia, a mokre plamy na ubraniu potrafią odebrać pewność…

21 września 2026
Studia zmieniają relacje z rodziną. Zobacz, jak dbać o relacje rodzinne na studiach w 2026 roku i utrzymać bliskość z bliskimi.

Jak dbać o relacje rodzinne na studiach w 2026 roku — bliskość z rodziną mimo zmian

Studia zmieniają relacje z rodziną. Zobacz, jak dbać o relacje rodzinne na studiach w 2026…

22 lipca 2026
Chcesz poznać nowych ludzi poza uczelnią? Zobacz, jak poszerzyć krąg znajomych jako student w 2026 roku i nawiązać nowe relacje.

Jak poznawać ludzi poza uczelnią w 2026 roku — poszerz swój krąg znajomych

Chcesz poznać nowych ludzi poza uczelnią? Zobacz, jak poszerzyć krąg znajomych jako student w 2026…

1 sierpnia 2026

CIEBIE TEŻ MOŻE SIĘ PODOBAĆ

Jak tanio żyć na studiach w 2026 roku — sprytne sposoby na oszczędzanie na co dzień

Studenckie życie nie musi być drogie. Poznaj sprytne sposoby, jak tanio żyć na studiach w 2026 roku i oszczędzać bez…

Finanse i Poradniki

Co to jest inflacja? Mechanizm wzrostu cen, wpływ na oszczędności i sposoby ochrony budżetu rodziny
Co to jest inflacja: mechanizm wzrostu cen, wpływ na oszczędności i jak ograniczać skutki inflacji. Materiał edukacyjny.

Finanse i Poradniki

Jak rozliczyć PIT 2026 krok po kroku: ulgi i terminy

Jak rozliczyć PIT: zbierz dokumenty, wybierz sposób, uwzględnij ulgi i pilnuj terminu. Sprawdź aktualne przepisy.

Finanse i Poradniki

Skarga na urzędnika: komu przysługuje prawo i jak ją złożyć

Komu przysługuje prawo do złożenia skargi na urzędnika, gdzie i jak ją wnieść oraz w jakim terminie musi zostać rozpatrzona…

Finanse i Poradniki


Porady i artykuły o domu i wnętrzach, finansach, karierze i rozwoju, lifestyle i hobby, nauce i edukacji, relacjach i randkach, sporcie i rekreacji oraz zdrowiu i wellbeing. Praktyczne wskazówki, inspiracje i wiedza dla codziennego życia

Śledź nas:

Przydatne linki

  • Polityka prywatności
  • Kontakt
  • Reklama i współpraca
  • Redakcja
  • O nas
Welcome Back!

Sign in to your account

Username or Email Address
Password

Lost your password?