poniedziałek, paź 5, 2026
Akademia Życia
Szukaj
  • Dom
  • Dom i Wnętrza
    Dom i WnętrzaPokaż więcej
    Kończysz najem i chcesz odzyskać kaucję? Zobacz, jak odzyskać kaucję po zakończeniu najmu w 2026 roku i uniknąć problemów.
    Jak odzyskać kaucję po zakończeniu najmu w 2026 roku — co zrobić, by odzyskać pieniądze
    26 sierpnia 2026
    Zastanawiasz się nad akademikiem? Zobacz plusy i minusy życia w akademiku w 2026 roku i sprawdź, czego się spodziewać.
    Życie w akademiku w 2026 roku — plusy, minusy i czego się spodziewać
    26 sierpnia 2026
    Bałagan w studenckim mieszkaniu? Zobacz, jak dbać o porządek w wynajmowanym mieszkaniu w 2026 roku i ogarnąć sprzątanie z głową.
    Jak dbać o porządek w wynajmowanym mieszkaniu w 2026 roku — sprzątanie i organizacja dla studenta
    25 sierpnia 2026
    Akademik rządzi się swoimi zasadami. Zobacz, co warto wiedzieć o regulaminie akademika w 2026 roku, by uniknąć kłopotów.
    Regulamin akademika w 2026 roku — co warto wiedzieć przed zamieszkaniem
    25 sierpnia 2026
    Mieszkanie z kimś bywa trudne. Zobacz, jak rozwiązywać konflikty ze współlokatorem w 2026 roku i zgodnie dzielić wspólną przestrzeń.
    Jak rozwiązywać konflikty ze współlokatorem w 2026 roku — zasady zgodnego mieszkania razem
    24 sierpnia 2026
  • Finanse i Poradniki
    Finanse i PoradnikiPokaż więcej
    Dobre finanse zaczynają się od nawyków. Zobacz, jak zbudować zdrowe nawyki finansowe na studiach w 2026 roku i zadbać o przyszłość.
    Jak zbudować zdrowe nawyki finansowe na studiach w 2026 roku — fundament dobrych finansów na przyszłość
    29 sierpnia 2026
    Pieniądze znikają na drobne zakupy? Zobacz, jak mądrze robić zakupy i unikać impulsywnych wydatków na studiach w 2026 roku.
    Jak mądrze robić zakupy i unikać impulsywnych wydatków w 2026 roku — świadome decyzje studenta
    29 sierpnia 2026
    Zakupy spożywcze pochłaniają budżet? Zobacz, jak taniej i mądrze robić zakupy spożywcze na studiach w 2026 roku, jedząc różnorodnie.
    Jak zaoszczędzić na zakupach spożywczych na studiach w 2026 roku — taniej, mądrze i bez wyrzeczeń
    28 sierpnia 2026
    Jaka umowa przy studenckiej pracy? Zobacz, czym różni się umowa zlecenie od umowy o pracę dla studenta w 2026 roku i na co zwrócić uwagę.
    Umowa zlecenie a umowa o pracę dla studenta w 2026 roku — czym się różnią i co wybrać
    28 sierpnia 2026
    Długi potrafią przytłoczyć. Zobacz, jak unikać zadłużenia na studiach w 2026 roku i zdrowo podchodzić do pieniędzy oraz pożyczek.
    Jak unikać zadłużenia na studiach w 2026 roku — zdrowe podejście do pieniędzy i długów
    27 sierpnia 2026
  • Kariera i Rozwój
    Kariera i RozwójPokaż więcej
    Praca i studia naraz to wyzwanie. Zobacz, jak pogodzić pracę ze studiami w 2026 roku, zachować równowagę i nie zaniedbać nauki.
    Jak pogodzić pracę ze studiami w 2026 roku — równowaga między zarabianiem a nauką
    3 września 2026
    Nie wiesz, dokąd zmierzasz zawodowo? Zobacz, jak zaplanować ścieżkę kariery na studiach w 2026 roku i świadomie budować przyszłość.
    Jak zaplanować ścieżkę kariery na studiach w 2026 roku — świadome budowanie zawodowej przyszłości
    3 września 2026
    Chcesz rozwijać umiejętności? Zobacz, jak korzystać z kursów i rozwoju osobistego jako student w 2026 roku, by zyskać przewagę.
    Rozwój osobisty i kursy dla studenta w 2026 roku — jak rozwijać umiejętności i kompetencje
    2 września 2026
    Kontakty otwierają drzwi do kariery. Zobacz, jak budować sieć kontaktów zawodowych na studiach w 2026 roku i nawiązywać wartościowe relacje.
    Jak budować sieć kontaktów zawodowych na studiach w 2026 roku — networking, który otwiera drzwi
    2 września 2026
    Marzysz o elastycznej pracy? Zobacz, jak znaleźć i wykonywać pracę zdalną jako student w 2026 roku i pogodzić ją z nauką.
    Praca zdalna dla studenta w 2026 roku — jak łączyć zarabianie z nauką na odległość
    1 września 2026
  • Lifestyle i Hobby
    Lifestyle i HobbyPokaż więcej
    Chcesz zacząć fotografować? Zobacz, jak rozpocząć przygodę z fotografią jako student w 2026 roku, nawet bez drogiego sprzętu.
    Fotografia dla początkujących studentów w 2026 roku — jak zacząć przygodę ze zdjęciami
    9 września 2026
    Kochasz muzykę? Zobacz, jak rozwijać muzykę jako hobby na studiach w 2026 roku — od słuchania i odkrywania po granie.
    Muzyka jako hobby dla studenta w 2026 roku — słuchanie, granie i odkrywanie dźwięków
    8 września 2026
    Brakuje czasu na książki? Zobacz, jak czytać więcej na studiach w 2026 roku dla przyjemności i wpleść czytanie w codzienność.
    Jak czytać więcej na studiach w 2026 roku — czytanie dla przyjemności mimo napiętego planu
    11 sierpnia 2026
    Szukasz pomysłu na wieczór ze znajomymi? Zobacz, jakie gry planszowe sprawdzą się u studentów w 2026 roku i jak zorganizować planszówki.
    Gry planszowe dla studentów w 2026 roku — jak urządzić udane wieczory ze znajomymi
    11 sierpnia 2026
    Nauka pochłania cały czas? Zobacz, jak zorganizować czas wolny na studiach w 2026 roku i zachować równowagę między obowiązkami a relaksem.
    Jak zorganizować czas wolny na studiach w 2026 roku — równowaga między nauką a relaksem
    10 sierpnia 2026
  • Nauka i Edukacja
    Nauka i EdukacjaPokaż więcej
    Umysł czy mózg? Poznaj dwie pokrewne dziedziny i kampanię „Kierunek Edukacja” z okazji 25-lecia WSKZ
    30 września 2026
    Stresuje Cię egzamin ustny? Zobacz, jak przygotować się do egzaminu ustnego w 2026 roku i odpowiadać pewnie oraz rzeczowo.
    Jak przygotować się do egzaminu ustnego w 2026 roku — pewność siebie i dobra odpowiedź
    7 września 2026
    Czeka Cię prezentacja? Zobacz, jak przygotować dobrą prezentację na studiach w 2026 roku i pewnie wystąpić przed grupą.
    Jak przygotować prezentację na studiach w 2026 roku — skuteczne wystąpienie krok po kroku
    7 września 2026
    Szukasz wiarygodnych źródeł do pracy? Zobacz, jak korzystać z biblioteki i źródeł naukowych w 2026 roku i znaleźć rzetelne materiały.
    Jak korzystać z biblioteki i źródeł naukowych w 2026 roku — fundament dobrej pracy naukowej
    5 września 2026
    Cytowanie i plagiat to ważne kwestie w pracach. Zobacz, jak poprawnie cytować źródła i unikać plagiatu w 2026 roku.
    Jak cytować źródła i unikać plagiatu w 2026 roku — rzetelność w pracach studenckich
    5 września 2026
  • Relacje i Randki
    Relacje i RandkiPokaż więcej
    Bliska osoba przeżywa trudny czas? Zobacz, jak wspierać bliskich w trudnych chwilach w 2026 roku z troską i uważnością.
    Jak wspierać bliskich w trudnych chwilach w 2026 roku — bądź obok, gdy potrzebują
    21 września 2026
    Studia zmieniają relacje z rodziną. Zobacz, jak dbać o relacje rodzinne na studiach w 2026 roku i utrzymać bliskość z bliskimi.
    Jak dbać o relacje rodzinne na studiach w 2026 roku — bliskość z rodziną mimo zmian
    21 września 2026
    Chcesz poznać nowych ludzi poza uczelnią? Zobacz, jak poszerzyć krąg znajomych jako student w 2026 roku i nawiązać nowe relacje.
    Jak poznawać ludzi poza uczelnią w 2026 roku — poszerz swój krąg znajomych
    19 września 2026
    Dzieli Cię od bliskich dystans? Zobacz, jak dbać o relacje na odległość w 2026 roku i utrzymać bliskość mimo odległości.
    Jak dbać o relacje na odległość w 2026 roku — bliskość mimo dystansu
    19 września 2026
    Konflikty zdarzają się w każdej relacji. Zobacz, jak rozwiązywać je w 2026 roku spokojnie i bez niszczenia więzi.
    Jak rozwiązywać konflikty w relacjach w 2026 roku — spory bez niszczenia więzi
    18 września 2026
  • Sport i Rekreacja
    Sport i RekreacjaPokaż więcej
    Trudno Ci wytrwać w aktywności? Zobacz, jak utrzymać motywację do sportu na studiach w 2026 roku i ćwiczyć regularnie.
    Jak utrzymać motywację do sportu na studiach w 2026 roku — sposoby na regularność
    17 września 2026
    Szukasz łatwej aktywności? Zobacz, jak nordic walking i spacery pomagają studentowi w 2026 roku zadbać o ruch i samopoczucie.
    Nordic walking i spacery dla studenta w 2026 roku — łatwy sposób na ruch i relaks
    16 września 2026
    Myślisz o sztukach walki? Zobacz, jak zacząć trenować sztuki walki jako student w 2026 roku — bezpiecznie i z korzyścią dla ciała.
    Sztuki walki dla studenta w 2026 roku — jak zacząć trenować i co to daje
    16 września 2026
    Ciekawi Cię wspinaczka? Zobacz, jak zacząć wspinaczkę jako początkujący student w 2026 roku — bezpiecznie i z przyjemnością.
    Wspinaczka dla początkujących studentów w 2026 roku — jak zacząć przygodę ze ścianą
    15 września 2026
    Chcesz zacząć pływać? Zobacz, jak rozpocząć przygodę z pływaniem jako student w 2026 roku — zdrowo, bezpiecznie i z przyjemnością.
    Pływanie dla studenta w 2026 roku — jak zacząć i czerpać radość z wody
    15 września 2026
  • Zdrowie i Wellbeing
    Zdrowie i WellbeingPokaż więcej
    Pocenie pod wpływem emocji
    Pocenie pod wpływem emocji – dlaczego powstaje i jak ograniczyć ten problem
    21 września 2026
    Warto być przygotowanym. Zobacz, dlaczego podstawowa wiedza o pierwszej pomocy i apteczka przydają się studentowi w 2026 roku.
    Pierwsza pomoc i apteczka studenta w 2026 roku — podstawowa wiedza i przygotowanie
    14 września 2026
    Chcesz lepiej dbać o siebie? Zobacz, jak budować zdrowe nawyki na studiach w 2026 roku i zadbać o ciało oraz samopoczucie.
    Zdrowe nawyki na studiach w 2026 roku — jak zadbać o siebie na co dzień
    14 września 2026
    Pijesz za mało wody? Zobacz, jak dbać o nawodnienie na studiach w 2026 roku i wspierać samopoczucie oraz koncentrację.
    Jak dbać o nawodnienie na studiach w 2026 roku — prosty nawyk dla lepszego samopoczucia
    12 września 2026
    Sen wpływa na wszystko. Zobacz, jak zadbać o zdrowy sen na co dzień w 2026 roku i poprawić samopoczucie oraz koncentrację.
    Jak zadbać o zdrowy sen na co dzień w 2026 roku — fundament dobrego samopoczucia studenta
    12 września 2026
Czytanie: Co to jest zdolność kredytowa i jak ją zwiększyć przed złożeniem wniosku o kredyt
Udostępnij
Zmiana rozmiaru czcionkiAą
Akademia ŻyciaAkademia Życia
Szukaj
  • Dom
  • Dom i Wnętrza
  • Finanse i Poradniki
  • Kariera i Rozwój
  • Lifestyle i Hobby
  • Nauka i Edukacja
  • Relacje i Randki
  • Sport i Rekreacja
  • Zdrowie i Wellbeing
Podążaj za nami
Finanse i Poradniki

Co to jest zdolność kredytowa i jak ją zwiększyć przed złożeniem wniosku o kredyt

Co to jest zdolność kredytowa: co bierze pod uwagę bank, co na nią wpływa i jak poprawić szanse na kredyt.

17 listopada 2025
12 Odczyt
Udostępnij
Co to jest zdolność kredytowa: co bierze pod uwagę bank, co na nią wpływa i jak poprawić szanse na kredyt.

Zdolność kredytowa określa, czy osoba ubiegająca się o finansowanie będzie w stanie spłacić kapitał, odsetki oraz pozostałe koszty zgodnie z harmonogramem. Bank analizuje ją przy kredycie hipotecznym, gotówkowym, samochodowym, limicie w rachunku i karcie kredytowej, informuje redakcja edoktorant.pl.

Zawartość
  • Co to jest zdolność kredytowa
  • Co bank bierze pod uwagę przy ocenie wniosku
  • Zdolność kredytowa a historia i scoring BIK
  • Jak obliczana jest zdolność kredytowa
  • Jak zwiększyć zdolność kredytową
    • 1. Spłata niewielkich kredytów i rat
    • 2. Rezygnacja z nieużywanych kart i limitów
    • 3. Stabilizacja i dokumentowanie dochodu
    • 4. Wydłużenie okresu spłaty
    • 5. Ograniczenie liczby wniosków
  • Czego nie robić przed wnioskiem o kredyt
  • FAQ
    • Czy wysoki dochód gwarantuje kredyt?
    • Czy karta kredytowa obniża zdolność, gdy nie jest używana?
    • Czy brak historii kredytowej jest problemem?
    • Czy wspólny kredyt zawsze zwiększa zdolność?
    • Jak długo trwa poprawa zdolności kredytowej?
    • Czy wyższy wkład własny pomaga przy kredycie hipotecznym?

Nie istnieje jedna zdolność kredytowa obowiązująca we wszystkich instytucjach. Ten sam klient może otrzymać odmowę w jednym banku, niższą kwotę w drugim i pozytywną decyzję w trzecim. Banki stosują własne modele ryzyka, lecz zawsze sprawdzają relację dochodów do wydatków, aktualne zadłużenie, stabilność zatrudnienia oraz historię regulowania zobowiązań.

Co to jest zdolność kredytowa

Polskie Prawo bankowe wiąże zdolność kredytową z możliwością spłaty kredytu wraz z odsetkami w terminach wskazanych w umowie. W praktyce bank odpowiada na dwa pytania: ile pieniędzy pozostaje w gospodarstwie domowym po opłaceniu stałych kosztów oraz czy sytuacja finansowa klienta daje podstawy do przyjęcia, że raty będą regulowane przez cały okres umowy.

„Zdolność kredytowa to możliwość spłaty zadłużenia przez osobę wnioskującą o kredyt”.

Taką definicję przedstawia Biuro Informacji Kredytowej w poradniku dotyczącym zdolności kredytowej. BIK wskazuje również, że badanie możliwości spłaty odbywa się niezależnie od rodzaju, wysokości i okresu finansowania.

Zdolność kredytowa nie jest oceną majątku ani prostą informacją o wysokości wynagrodzenia. Osoba zarabiająca 12 000 zł miesięcznie może mieć mniejsze szanse na kredyt niż osoba z dochodem 8 000 zł, jeżeli spłaca kilka rat, utrzymuje wysokie limity na kartach i ponosi znaczne koszty gospodarstwa domowego.

Dla banku liczy się nie sam dochód, lecz część dochodu pozostająca po odjęciu regularnych wydatków i zobowiązań.

Co bank bierze pod uwagę przy ocenie wniosku

Analiza obejmuje dane ilościowe oraz jakościowe. Pierwsza grupa pozwala oszacować miesięczną nadwyżkę finansową, a druga określa stabilność klienta i prawdopodobieństwo terminowej spłaty.

Najczęściej sprawdzane są:

  • wysokość oraz źródło dochodów;
  • forma zatrudnienia i okres obowiązywania umowy;
  • staż pracy lub okres prowadzenia działalności gospodarczej;
  • liczba osób w gospodarstwie domowym;
  • koszty utrzymania mieszkania, transportu i rodziny;
  • raty kredytów, pożyczek i zakupów ratalnych;
  • limity na kartach kredytowych oraz w rachunkach;
  • historia spłat zarejestrowana w BIK;
  • wiek kredytobiorcy i planowany okres kredytowania;
  • wysokość wkładu własnego przy kredycie hipotecznym.

Bank może uwzględniać również rodzaj nieruchomości, walutę dochodu, sezonowość przychodów przedsiębiorcy albo udział premii w wynagrodzeniu. Nie każdy wpływ na konto zostanie potraktowany jako trwały dochód. Jednorazowe przelewy, nieregularne dodatki i krótkoterminowe świadczenia mogą zostać pominięte lub przyjęte tylko częściowo.

Komisja Nadzoru Finansowego w Rekomendacji S wymaga, aby bankowa analiza prowadziła do rzeczywistej oceny możliwości regularnej obsługi zadłużenia.

„Ocena zdolności kredytowej powinna prowadzić do oceny możliwości regularnej obsługi i spłaty zobowiązań”.

Dodatnia zdolność nie oznacza automatycznie, że bank przyzna maksymalną kwotę wskazaną przez kalkulator internetowy.

Zdolność kredytowa a historia i scoring BIK

Pojęcia te są powiązane, ale nie oznaczają tego samego. Historia kredytowa BIK pokazuje wcześniejsze i aktualne zobowiązania, terminowość spłat oraz sposób korzystania z finansowania. Zdolność kredytowa jest szerszą oceną, która obejmuje także dochody, wydatki i sytuację gospodarstwa domowego.

Scoring BIK wyrażany jest w punktach od 0 do 100. Według BIK wpływają na niego cztery główne obszary: terminowość spłat, sposób korzystania z produktów kredytowych, poziom zadłużenia oraz składanie wniosków o kolejne produkty. Wyższy wynik oznacza większe statystyczne prawdopodobieństwo terminowej spłaty, lecz nie gwarantuje pozytywnej decyzji banku.

Element ocenyCo pokazujeJak wpływa na decyzję
Zdolność kredytowaMożliwość spłaty nowej ratyOkreśla dostępną kwotę i okres kredytu
Historia kredytowaSposób spłacania wcześniejszych zobowiązańPokazuje rzetelność płatniczą
Scoring BIKStatystyczne ryzyko opóźnieniaWspiera ocenę ryzyka banku
Wkład własnyUdział środków klienta w zakupieMoże ograniczyć kwotę kredytu i ryzyko
ZabezpieczenieMożliwość odzyskania należnościNie zastępuje zdolności kredytowej

Brak historii w BIK nie jest tym samym co historia negatywna. Bank ma jednak mniej danych, na podstawie których może ocenić zachowanie klienta. Zaciąganie pożyczki wyłącznie po to, aby „zbudować scoring”, nie ma ekonomicznego uzasadnienia, jeżeli finansowanie nie jest potrzebne.

Scoring kredytowy może pogorszyć się wskutek opóźnień, wysokiego wykorzystania dostępnych limitów oraz intensywnego składania wniosków. Samodzielne pobranie raportu BIK nie jest wnioskiem kredytowym i służy kontroli danych widocznych dla instytucji finansowych. Zakres raportu opisuje oficjalna strona BIK.

Jak obliczana jest zdolność kredytowa

Bank rozpoczyna analizę od ustalenia średniego miesięcznego dochodu netto. Następnie odejmuje koszty życia, raty, limity, alimenty i inne trwałe obciążenia. Pozostała kwota nie może zostać w całości przeznaczona na nową ratę, ponieważ model powinien uwzględniać rezerwę finansową oraz możliwość wzrostu kosztów.

Uproszczony przykład:

  1. Gospodarstwo domowe uzyskuje 10 000 zł dochodu netto.
  2. Stałe koszty utrzymania wynoszą 4 500 zł.
  3. Obecne raty i limity obciążają budżet kwotą 1 200 zł.
  4. Po odjęciu kosztów pozostaje 4 300 zł.
  5. Bank wyznacza bezpieczną część tej nadwyżki, którą można przeznaczyć na nową ratę.

Wynik nie oznacza, że rata może wynosić 4 300 zł. Bank stosuje własne bufory, założenia dotyczące kosztów życia oraz testy odporności na zmianę stóp procentowych. Przy kredycie hipotecznym uwzględnia również wiek kredytobiorcy, długość okresu spłaty i parametry nieruchomości.
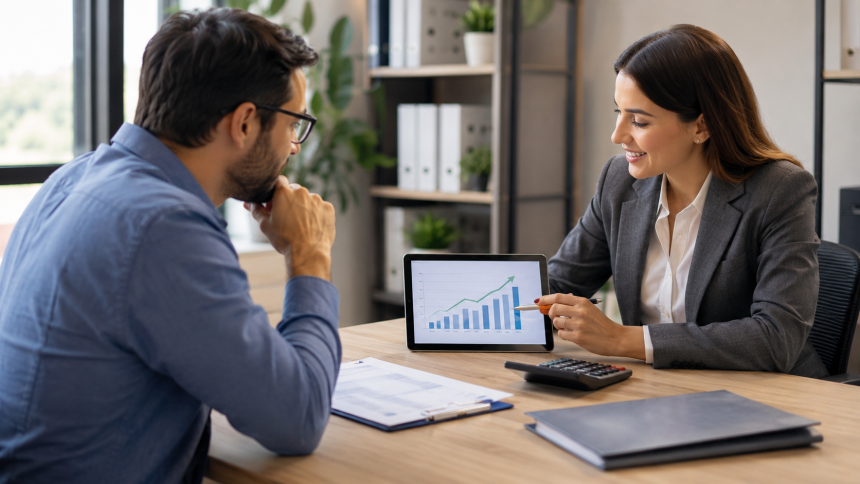
Co to jest zdolność kredytowa i jak ją zwiększyć przed złożeniem wniosku o kredyt

Kalkulator zdolności kredytowej dostępny w internecie pokazuje jedynie orientacyjny wynik. Zwykle nie ma dostępu do pełnej historii BIK, nie zna wewnętrznych kosztów utrzymania przyjmowanych przez konkretny bank i nie odwzorowuje wszystkich zasad oceny dochodu.

Dwie instytucje mogą policzyć różną maksymalną kwotę, mimo że otrzymają identyczne dokumenty.

Jak zwiększyć zdolność kredytową

Poprawa wyniku wymaga ograniczenia stałych obciążeń albo zwiększenia dochodu akceptowanego przez bank. Najbardziej skuteczne działania dotyczą zobowiązań widocznych w bazach oraz produktów, z których klient formalnie może skorzystać w dowolnym momencie.

1. Spłata niewielkich kredytów i rat

Zamknięcie kilku drobnych zobowiązań może dać większy efekt niż częściowa nadpłata jednego dużego kredytu. Bank przestaje wtedy uwzględniać całe miesięczne raty, a nie tylko nieznacznie obniżone saldo.

Po spłacie należy sprawdzić, czy umowy zostały faktycznie zamknięte i prawidłowo zaraportowane. Sama wpłata ostatniej raty nie zawsze oznacza natychmiastową aktualizację danych we wszystkich systemach.

2. Rezygnacja z nieużywanych kart i limitów

Karta kredytowa z limitem 15 000 zł może obciążać zdolność nawet wtedy, gdy saldo wynosi zero. Bank zakłada, że limit może zostać wykorzystany po udzieleniu nowego kredytu.

Podobnie działa debet lub odnawialny limit w rachunku. Przed złożeniem wniosku potrzebne może być formalne wypowiedzenie umowy, ponieważ samo niekorzystanie z produktu nie usuwa potencjalnego zobowiązania.

3. Stabilizacja i dokumentowanie dochodu

Bank ocenia nie tylko kwotę, ale również powtarzalność wpływów. Umowa na czas nieokreślony jest zwykle łatwiejsza do analizy niż krótka umowa kończąca się przed planowanym uruchomieniem kredytu. Przy działalności gospodarczej znaczenie mają okres prowadzenia firmy, sposób opodatkowania, sezonowość i wyniki wykazane w dokumentach.

Dodatkowe dochody mogą pomóc, jeżeli są legalne, regularne i możliwe do udokumentowania. Deklarowane wpływy bez potwierdzenia na rachunku, w umowie albo dokumentacji podatkowej mogą nie zostać uznane.

4. Wydłużenie okresu spłaty

Dłuższy okres kredytowania obniża miesięczną ratę, co może podnieść dostępną kwotę. Jednocześnie zwiększa łączną sumę odsetek, dlatego poprawa zdolności nie zawsze oznacza korzystniejszy ekonomicznie kredyt.

RozwiązanieWpływ na miesięczną ratęWpływ na całkowity koszt
Dłuższy okres spłatyRata spadaKoszt zwykle rośnie
Wyższy wkład własnyRata spadaKoszt zwykle maleje
Spłata innych ratZwiększa wolny dochódMoże ograniczyć koszt obecnych długów
WspółkredytobiorcaMoże zwiększyć dochódOdpowiedzialność obejmuje obie osoby

5. Ograniczenie liczby wniosków

Składanie wielu niezależnych wniosków w krótkim czasie może zostać odczytane jako intensywne poszukiwanie finansowania. Zamiast wysyłać dokumenty do przypadkowych instytucji, lepiej najpierw ustalić realną kwotę, uporządkować raport BIK i porównać wymagania banków.

W marcu 2025 roku UOKiK poinformował o postępowaniu dotyczącym zasad oceny zdolności oraz wykorzystania modeli BIK przez banki. Urząd wskazał, że w analizie brane są pod uwagę między innymi historia spłat, obecne zadłużenie, rodzaj zobowiązań oraz liczba zapytań kredytowych.

„Banki i inni kredytodawcy oceniają zdolność każdego konsumenta poszukującego odpowiedniego dla siebie kredytu”.

Największy efekt daje zamknięcie zbędnych zobowiązań przed złożeniem wniosku, a nie w trakcie prowadzonej już analizy.

Czego nie robić przed wnioskiem o kredyt

Nagłe działania finansowe mogą obniżyć ocenę, nawet gdy miesięczny dochód się nie zmienia. Szczególnego znaczenia nabiera to przy zdolności kredytowej do kredytu hipotecznego, ponieważ analiza obejmuje wieloletni okres spłaty i zwykle wymaga większej liczby dokumentów.

Do najczęstszych błędów należą:

  • zaciąganie pożyczki na wkład własny;
  • otwieranie nowych kart kredytowych;
  • częste zakupy ratalne przed wnioskiem;
  • zmiana pracy bez uwzględnienia okresu próbnego;
  • opóźnianie rat nawet o niewielkie kwoty;
  • ukrywanie zobowiązań lub kosztów utrzymania;
  • składanie wielu wniosków bez przygotowania;
  • poręczanie kredytu innej osoby.

Bank może sprawdzić dane w rejestrach i poprosić o historię rachunku. Niezgodność informacji z wniosku z faktycznymi przepływami finansowymi obniża wiarygodność klienta. Przy planowanym kredycie hipotecznym uporządkowanie budżetu powinno rozpocząć się kilka miesięcy wcześniej, zwłaszcza gdy konieczne jest zamknięcie limitów albo ustabilizowanie dochodu.

Jak poprawić zdolność kredytową bez zwiększania wynagrodzenia? Najbardziej praktyczna kolejność obejmuje sprawdzenie raportu BIK, spłatę małych rat, zamknięcie limitów, ograniczenie kosztów stałych i przygotowanie dokumentów potwierdzających regularność dochodów.

FAQ

Czy wysoki dochód gwarantuje kredyt?

Nie. Bank uwzględnia także wydatki, zadłużenie, liczbę osób na utrzymaniu, stabilność dochodu i historię spłat. Wysokie wynagrodzenie może nie wystarczyć przy dużych ratach oraz limitach.

Czy karta kredytowa obniża zdolność, gdy nie jest używana?

Może ją obniżyć. Bank często przyjmuje określoną część przyznanego limitu jako potencjalne miesięczne obciążenie, nawet przy zerowym saldzie.

Czy brak historii kredytowej jest problemem?

Nie oznacza zaległości, ale ogranicza liczbę danych dostępnych do oceny klienta. Bank opiera wtedy decyzję w większym stopniu na dochodzie, wydatkach, zatrudnieniu i własnym modelu ryzyka.

Czy wspólny kredyt zawsze zwiększa zdolność?

Nie. Druga osoba może zwiększyć łączny dochód, ale bank doliczy również jej zobowiązania i koszty utrzymania. Negatywna historia lub wysokie raty współkredytobiorcy mogą pogorszyć wynik.

Jak długo trwa poprawa zdolności kredytowej?

Spłata raty albo zamknięcie limitu wpływa na budżet stosunkowo szybko, lecz aktualizacja danych i ponowna ocena wymagają czasu. Stabilizacja dochodu, poprawa historii spłat lub zmiana formy zatrudnienia zwykle wymaga kilku miesięcy.

Czy wyższy wkład własny pomaga przy kredycie hipotecznym?

Tak. Zmniejsza potrzebną kwotę kredytu, miesięczną ratę i ryzyko banku. Nie zastąpi jednak wystarczającego dochodu ani prawidłowej historii regulowania zobowiązań.

Więcej przydatnych informacji znajdą Państwo na naszej stronie. Polecamy także przeczytać: Jak nie wpaść w długi i jak z nich wyjść: plan spłaty oraz negocjacje z wierzycielem krok po kroku
OZNACZONE:finansefinanse osobistehistoria kredytowakredytzdolność kredytowa
Udostępnij
Facebook Pinterest Whatsapp Whatsapp LinkedIn Telegram Email Copy Link Print

Nowe publikacje

Umysł czy mózg? Poznaj dwie pokrewne dziedziny i kampanię „Kierunek Edukacja” z okazji 25-lecia WSKZ

Nauka i Edukacja
5 października 2026
Bliska osoba przeżywa trudny czas? Zobacz, jak wspierać bliskich w trudnych chwilach w 2026 roku z troską i uważnością.

Jak wspierać bliskich w trudnych chwilach w 2026 roku — bądź obok, gdy potrzebują

Bliska osoba przeżywa trudny czas? Zobacz, jak wspierać bliskich w trudnych chwilach w 2026 roku…

22 lipca 2026
Pocenie pod wpływem emocji

Pocenie pod wpływem emocji – dlaczego powstaje i jak ograniczyć ten problem

Ciało reaguje nieoczekiwanie w momentach gwałtownego napięcia, a mokre plamy na ubraniu potrafią odebrać pewność…

21 września 2026
Studia zmieniają relacje z rodziną. Zobacz, jak dbać o relacje rodzinne na studiach w 2026 roku i utrzymać bliskość z bliskimi.

Jak dbać o relacje rodzinne na studiach w 2026 roku — bliskość z rodziną mimo zmian

Studia zmieniają relacje z rodziną. Zobacz, jak dbać o relacje rodzinne na studiach w 2026…

22 lipca 2026
Chcesz poznać nowych ludzi poza uczelnią? Zobacz, jak poszerzyć krąg znajomych jako student w 2026 roku i nawiązać nowe relacje.

Jak poznawać ludzi poza uczelnią w 2026 roku — poszerz swój krąg znajomych

Chcesz poznać nowych ludzi poza uczelnią? Zobacz, jak poszerzyć krąg znajomych jako student w 2026…

1 sierpnia 2026

CIEBIE TEŻ MOŻE SIĘ PODOBAĆ

Jak oszczędzać pieniądze? Sprawdzone sposoby

Jak oszczędzać pieniądze: płać najpierw sobie, kontroluj budżet, tnij zbędne koszty, automatyzuj i wyznacz cel.

Finanse i Poradniki

Jak mądrze robić zakupy i unikać impulsywnych wydatków w 2026 roku — świadome decyzje studenta

Pieniądze znikają na drobne zakupy? Zobacz, jak mądrze robić zakupy i unikać impulsywnych wydatków na studiach w 2026 roku.

Finanse i Poradniki

Jak rozliczyć PIT 2026 krok po kroku: ulgi i terminy

Jak rozliczyć PIT: zbierz dokumenty, wybierz sposób, uwzględnij ulgi i pilnuj terminu. Sprawdź aktualne przepisy.

Finanse i Poradniki

Praca dorywcza dla studenta w Warszawie w 2026 roku — gdzie szukać i ile można zarobić

Szukasz pracy dorywczej na studiach w Warszawie? Sprawdź, gdzie szukać ofert w 2026 roku, ile można zarobić i jak pogodzić…

Finanse i Poradniki


Porady i artykuły o domu i wnętrzach, finansach, karierze i rozwoju, lifestyle i hobby, nauce i edukacji, relacjach i randkach, sporcie i rekreacji oraz zdrowiu i wellbeing. Praktyczne wskazówki, inspiracje i wiedza dla codziennego życia

Śledź nas:

Przydatne linki

  • Polityka prywatności
  • Kontakt
  • Reklama i współpraca
  • Redakcja
  • O nas
Welcome Back!

Sign in to your account

Username or Email Address
Password

Lost your password?